
美联储官员威廉姆斯最新表态,今年年底前再次加息是合理的,必须及时把通胀压回目标区间。话音刚落,市场对10月加息的押注已逼近70%,全球资金开始重新定价风险。
加息预期迅速传导到债市,美国10年期国债收益率升破5.148%,刷新2007年以来高点;30年期收益率冲上5.442%,创2004年以来新高。长债抛售让“更高更久”的紧缩担忧再度升温。
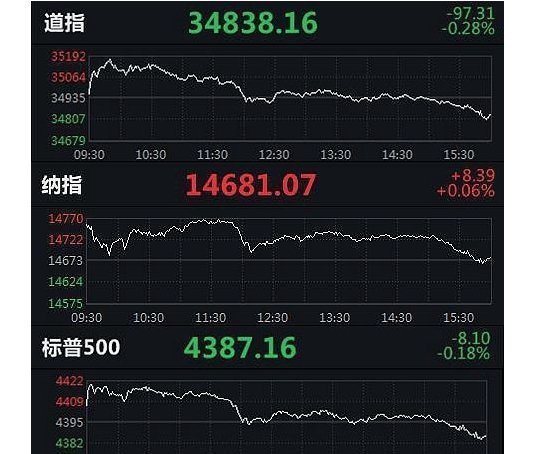
美股期货随即走弱,道指期货跌0.4%,标普500指数期货跌0.64%,纳斯达克100指数期货跌超1%。高估值成长股承压最明显,资金纷纷从股市撤向避险资产。
大宗商品也有了新变化。国际油价连续数日大幅回落,高盛预测布伦特原油到12月将跌至每桶85美元。沙特部分重启东西向管道、美伊在联合国大会对话,地缘溢价正在消退。
油价回落对通胀是好事,也让市场对再加息后的路径多了些猜测。高盛最新研报预计,美联储将在10月27日会议上再加息一次,随后本轮紧缩周期可能就此收手。
潘森宏观则认为,今年政策转向不可能,但明年美联储会放松货币政策,年底联邦基金利率有望降至3.125%。晨星更预计2027年下半年开始降息,2028年底利率可能回落到2.50%-2.75%。
这轮债市波动不是远方的新闻。美国30年期房贷利率已随长端收益率走高,车贷、信用卡借款成本同步上升;美元走强还会推高新兴市场的偿债压力,进口商品价格也受汇率影响。
说到底,市场担心的是通胀黏性:核心PCE回落速度若不及预期,利率就可能在高位停留更久。反过来,如果就业数据走软,又可能加快美联储转向,未来几个月数据扰动会很大。
对普通投资者而言,利率敏感资产波动明显放大,债基、成长股和黄金都容易出现短期剧烈起伏。汇率波动会直接影响海外消费和留学成本,切忌用单一信息做激进操作。
短期看,10月议息会议是关键节点,一次加息未必改变长期趋势。把时间拉长,美联储此轮紧缩已近尾声,留意通胀和就业数据,就能在震荡中把握好节奏。
捷希缘提示:文章来自网络,不代表本站观点。


